第3回 銀行は何を見て融資を判断するのか?
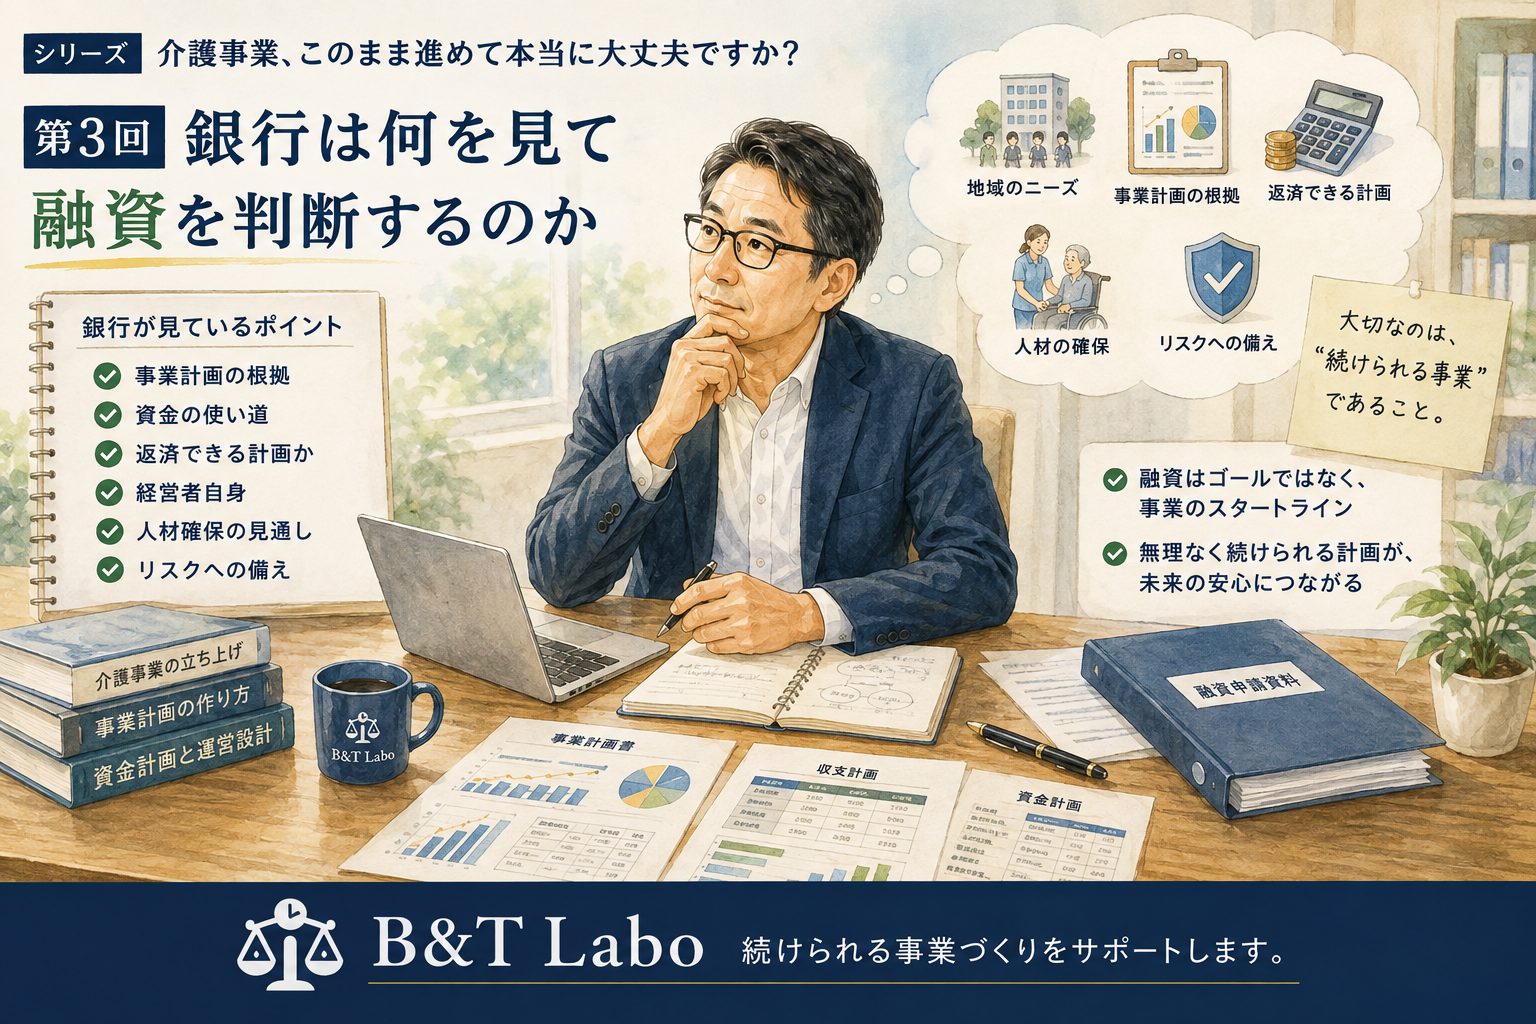
シリーズ「介護事業、このまま進めて本当に大丈夫ですか?」
第3回 銀行は何を見て融資を判断するのか
介護事業の立ち上げを考えたとき、多くの方が検討することになるのが「融資」です。
物件取得費、改修費、設備費、採用費、そして開業後の運転資金。
介護事業は、事業形態や規模によっては開業までにまとまった資金が必要になります。
そのすべてを自己資金だけで準備するのではなく、金融機関からの融資を組み合わせながら事業計画を立てる方も少なくありません。
そのため、初回相談でもよく聞かれます。
「銀行から融資を受けられるでしょうか?」
「自己資金は用意しましたが、これで融資は通りますか?」
「事業計画書を作ったのですが、銀行にどう説明すればいいかわかりません」
「融資を断られたら、事業そのものを諦めなければいけませんか?」
開業を考えている方にとって、融資審査は大きなハードルに感じられると思います。
では、銀行は一体何を見て、
「この事業なら融資できる」
と判断しているのでしょうか。
今回は、介護事業の立ち上げにおける融資について、私が事業計画を一緒に整理するときに大切にしている視点も交えながらお話しします。
銀行が一番知りたいことは何か
融資というと、
「自己資金はいくらあるのか」
「担保になるものがあるのか」
「保証人は必要なのか」
といったことを最初に考える方も多いと思います。
もちろん、これらも重要な要素です。
しかし、融資を考えるうえでもう一つ大切な視点があります。
それは、
「この事業は、借りたお金を継続して返していける事業なのか」
ということです。
金融機関から見れば、融資は「事業を応援する」という側面がある一方で、当然ながら貸した資金を返済してもらう必要があります。
だからこそ、
「介護事業だから需要があります」
「高齢者が増えるので大丈夫です」
「この地域には高齢者が多いです」
だけでは、十分な説明にはなりません。
銀行が確認したいのは、
「その需要を、あなたの事業が本当に売上に変えられるのか」
というところまでです。
「介護は需要がある」は根拠にならない
これは、介護事業を始めようとする方にぜひ知っておいていただきたいポイントです。
日本で高齢化が進んでいることは、多くの人が知っています。
介護サービスが今後も社会に必要とされることも間違いありません。
しかし、
「介護の需要があること」と「自分が始める介護事業に需要があること」は別です。
例えば、老人ホームを計画しているのであれば、
・その地域にはどれくらい高齢者がいるのか
・競合施設はいくつあるのか
・既存施設の稼働状況はどうなのか
・どの価格帯が求められているのか
・どのような入居者を想定しているのか
・紹介につながるルートはあるのか
などを考える必要があります。
訪問介護や通所介護などでも同じです。
「高齢者がいる」
というだけではなく、
「なぜ、この地域で、このサービスなのか」
を説明できることが重要です。
銀行が見るポイント①「事業計画の数字に根拠があるか」
事業計画書には、売上、経費、利益などさまざまな数字が並びます。
例えば、
「開業6か月後には利用者○名」
「1年後には入居率○%」
「月商○○万円」
といった計画です。
数字を書くこと自体は難しくありません。
問題は、
「なぜ、その数字になるのか」
です。
例えば、
「半年後には入居率80%を想定しています」
と書いたとします。
銀行側から、
「なぜ80%なのですか?」
と聞かれたときに、
「これくらいはいけると思います」
では弱いでしょう。
一方、
・地域の人口動態
・競合施設の状況
・想定する利用者層
・営業先
・紹介ルート
・これまでの経験
などから説明できれば、同じ「80%」でも数字の意味は大きく変わります。
銀行が見ているのは、きれいな数字ではありません。
その数字に至った考え方と根拠です。
銀行が見るポイント②「資金の使い道が整理されているか」
融資を申し込むとき、
「できるだけ多く借りておいた方が安心」
と考える方もいるかもしれません。
しかし、
「いくら借りたいのか」
と同じくらい、
「なぜ、その金額が必要なのか」
を説明できることが重要です。
例えば、
・物件取得費
・改修費
・設備費
・備品費
・採用費
・広告宣伝費
・開業までの人件費
・開業後の運転資金
などです。
それぞれについて、
「何に、どれくらい必要なのか」
を整理します。
ここが曖昧なまま、
「とりあえず2,000万円くらい必要です」
では、資金計画としての説得力は弱くなります。
反対に、
「この費用に○万円、こちらに○万円。そして売上が安定するまでの運転資金として○万円」
というように説明できれば、必要な融資額の根拠が明確になります。
これは前回お話しした「自己資金」にもつながります。
大切なのは、
自己資金と融資を合わせて、どのように事業を支えるのか。
資金全体を設計することです。
銀行が見るポイント③「返済できる計画になっているか」
融資では、
「いくら借りられるか」
に目が向きがちです。
しかし、私は相談の中では、
「いくらなら無理なく返せるのか」
を考えることも大切だとお伝えしています。
例えば、多額の融資を受けることができたとしても、毎月の返済額が経営を圧迫してしまえば意味がありません。
介護事業では、
・人件費
・家賃
・水道光熱費
・食材費
・車両費
・システム利用料
・保険料
・その他の運営経費
など、毎月さまざまな支出があります。
そこに借入金の返済も加わります。
つまり、
「黒字だから返済できる」
と単純に考えるのではなく、
実際の資金繰りの中で返済を続けられるか
を確認する必要があります。
融資は、借りた瞬間から将来の固定的な支出になります。
だからこそ、
「借りられる最大額」
ではなく、
「事業を続けながら返せる金額」
を考える視点が重要なのです。
銀行が見るポイント④「経営者自身」
銀行が見ているのは、事業計画書だけではありません。
経営者自身も見ています。
特に、新しく介護事業を始める場合、
「この人が本当にこの事業を運営できるのか」
という視点は重要です。
例えば、
・これまでどのような仕事をしてきたのか
・介護業界でどのような経験があるのか
・なぜ介護事業を始めるのか
・経営についてどの程度理解しているのか
・現場を誰に任せるのか
・問題が起きたときにどう対応するのか
などです。
もちろん、介護業界の経験がなければ絶対に融資を受けられない、という意味ではありません。
異業種から介護事業に参入するケースもあります。
その場合は、
「自分にない経験を、誰が補うのか」
という体制を説明できることが重要になります。
例えば、
介護経験のある管理者を採用する。
専門家の支援を受ける。
経験者を事業責任者として配置する。
こうした形で、
「経営者一人ですべてを行うのではなく、事業として必要な体制を作っている」
ことを示すことができます。
「熱意」だけでも「数字」だけでも足りない
介護事業を始めようとする方の中には、
「地域の高齢者のために良い施設を作りたい」
「これまでの介護経験を活かしたい」
「利用者にもスタッフにも喜ばれる施設を作りたい」
という強い想いを持っている方がたくさんいらっしゃいます。
私は、その想いは非常に大切だと思っています。
ただし、経営という視点では、
想いだけでは事業を続けることはできません。
反対に、数字だけ整っていればいいわけでもありません。
大切なのは、
「なぜこの事業をするのか」という想いと、「どうすれば続けられるのか」という数字の両方がつながっていること。
これが事業計画の説得力につながります。
銀行が見るポイント⑤「人材を確保できるのか」
介護事業では、人材計画も非常に重要です。
どれだけ立派な建物があっても、
どれだけ地域にニーズがあっても、
働く人がいなければ介護サービスを提供することはできません。
そのため、
「必要な職員数は何人か」
だけではなく、
・いつから採用活動を始めるのか
・どの職種を何人採用するのか
・管理者候補はいるのか
・採用コストはいくら見込むのか
・採用が遅れた場合どうするのか
まで考えておく必要があります。
以前のブログでもお伝えしましたが、
介護事業は「人で成り立つ事業」です。
だからこそ、資金計画と人材計画は別々に考えるのではなく、セットで考える必要があります。
「順調すぎる事業計画」は本当に良い計画なのか
事業計画を作るとき、
どうしても良い数字を並べたくなるものです。
例えば、
開業直後から順調に利用者が増える。
予定どおり職員を採用できる。
想定外の支出はない。
1年後には計画どおり黒字になる。
もちろん、その通りに進めば理想的です。
しかし、実際の事業では、すべてが計画どおりに進むとは限りません。
例えば、
「入居が予定より3か月遅れたら?」
「採用費が想定より100万円増えたら?」
「設備費が予定を上回ったら?」
「開業直後に退職者が出たら?」
こうしたことも想定しておく必要があります。
むしろ私は、
「計画どおりに進まなかったときに、どうするか」
まで考えている事業計画の方が、経営計画として強いと思っています。
銀行が見ているのは「失敗しない計画」ではない
事業に絶対はありません。
銀行も、それは理解しています。
だから、
「絶対に成功します」
と説明する必要はありません。
むしろ重要なのは、
「何か起きたときに、どう対応するのか」
です。
例えば、
利用者獲得が遅れた場合には営業活動をどう強化するのか。
採用が遅れた場合にはどのように運営体制を調整するのか。
資金が想定より減った場合には、どの費用を見直すのか。
こうした「次の手」が考えられていることが重要です。
経営者に必要なのは、
未来を完全に予測することではありません。
想定外が起きても、事業を立て直せる準備をしておくこと。
私は、これも事業計画の大切な役割だと考えています。
銀行に説明できない数字は、自分自身も理解できていない可能性がある
融資の相談をすると、
金融機関からさまざまな質問を受けます。
「なぜこの売上なのですか?」
「なぜこの人件費率なのですか?」
「利用者はどうやって集めるのですか?」
「この地域を選んだ理由は?」
「採用できなかった場合はどうしますか?」
こうした質問をされると、
「銀行にうまく説明できるだろうか」
と不安になるかもしれません。
ですが私は、この質問を
事業計画を確認するためのチェックポイント
として捉えると良いと思っています。
もし答えられない質問があれば、
それは「説明が下手」という問題ではなく、
事業計画そのものに、まだ整理できていない部分がある
というサインかもしれません。
融資を申し込む前に、
「なぜ?」
と聞かれて説明できるところまで計画を整理しておく。
これは銀行対策のためだけではなく、経営者自身が事業を理解するためにも重要です。
融資が通ることをゴールにしない
融資が承認されると、
「これで事業を始められる」
と安心すると思います。
もちろん、大きな一歩です。
しかし、ここで忘れてはいけないのが、
融資はゴールではなく、事業のスタートラインだということです。
融資を受けた後には、
毎月の返済が始まります。
そして同時に、
利用者を増やす。
スタッフを採用する。
サービスの質を高める。
地域との関係を作る。
収支を管理する。
さまざまな経営が始まります。
だからこそ、
「銀行から借りられる事業計画」
を作ることだけを目的にしてはいけません。
必要なのは、
「融資を受けた後も、無理なく続けられる事業計画」
です。
融資の前に、一度確認してほしいこと
これから金融機関へ相談する予定の方は、提出前に一度、自分の事業計画を見直してみてください。
例えば、
・なぜこの介護事業を始めるのか
・なぜこの地域なのか
・誰を利用者として想定しているのか
・売上予測の根拠は何か
・必要な人材をどう確保するのか
・自己資金と融資をどう使うのか
・毎月いくら返済するのか
・売上が予定より遅れても耐えられるのか
・計画どおりにいかなかった場合の対応策はあるのか
これらについて、
自分の言葉で説明できるでしょうか。
もし説明できない項目があれば、
融資を申し込む前に、もう一度整理する価値があります。
最後に
「銀行から融資を受けられるでしょうか?」
この質問に対して、
私は単純に、
「自己資金がこれだけあれば大丈夫です」
「この事業なら融資が通ると思います」
とは考えません。
金融機関ごとに審査基準や判断は異なりますし、融資の可否を事前に保証することもできません。
だからこそ大切なのは、
融資を受けるためだけの計画を作るのではなく、金融機関から質問されても、自分自身が納得して説明できる事業計画を作ることです。
そして、その計画が、
利用者にとって良いサービスになっているか。
スタッフが安心して働ける環境になっているか。
経営として無理なく続けられる設計になっているか。
そこまで確認して初めて、
「事業計画」
になるのではないでしょうか。
融資審査は、単に「お金を貸してもらえるかどうか」を判断される場ではありません。
自分が考えている事業を、
第三者の視点から改めて確認する機会
でもあります。
もし今、
・これから銀行や金融機関に融資を申し込む予定
・事業計画書を作ったものの自信がない
・売上予測の根拠をうまく説明できない
・銀行から何を聞かれるのか不安
・融資を含めた資金計画を整理したい
・第三者の視点で事業計画を確認してほしい
という方は、金融機関へ相談する前に、一度事業全体を整理してみることをおすすめします。
B&T Laboでは、
「どうすれば融資が通るか」
だけを考えるのではなく、
「融資を受けた後も、その事業を無理なく続けられるか」
という視点から、介護事業の立ち上げを一緒に整理しています。
介護事業は、
始めることより、続けること。
融資は、そのための大切な手段の一つです。
その一歩を安心して踏み出すために、まずは事業計画の前提から一緒に確認してみませんか?
神戸・三宮❘老人ホーム立ち上げの支援
BandTLabo
#介護起業
#介護事業立ち上げ
#介護経営
#介護ビジネス
#介護施設開業
#老人ホーム立ち上げ
#創業融資
#銀行融資
#融資相談
#資金調達
#事業計画
#事業設計
#開業準備
#経営相談
#新規事業立ち上げ
#介護事業相談
#福祉経営
#起業準備
#経営者
#BTLabo